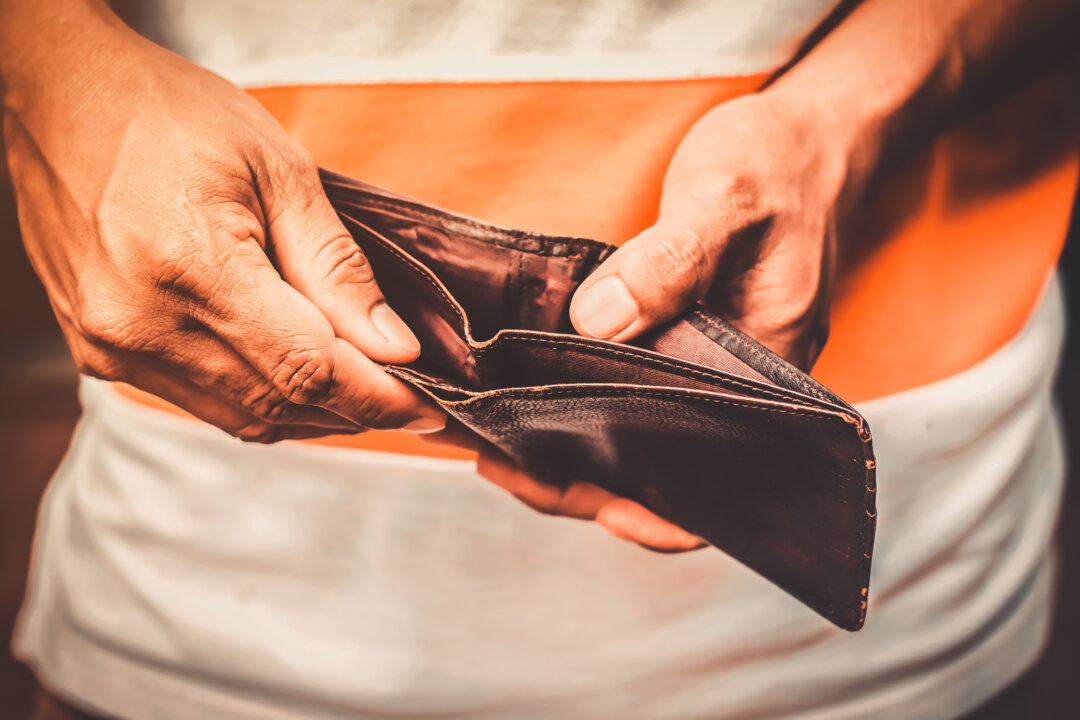
Düsseldorf. Wenn am Monatsende das Geld fehlt und die nächste Rechnung im Briefkasten liegt, wird es für viele Menschen eng. Laut einer aktuellen Schufa-Auswertung geraten immer mehr Verbraucher erstmals in Zahlungsschwierigkeiten.
2025 stieg ihre Zahl gegenüber dem Vorjahr um zwölf Prozent. Welche Gründe stecken hinter den Zahlungsproblemen und was können Betroffene tun, wenn ein finanzieller Engpass entsteht? Christoph Zerhusen, Jurist und Überschuldungsexperte der Verbraucherzentrale NRW, gibt Antworten:
Warum geraten immer mehr Menschen erstmals in Zahlungsschwierigkeiten?
„Wenn Energie- und Wohnkosten, Lebensmittel sowie andere laufende Ausgaben einen immer größeren Teil des Einkommens aufbrauchen, bleibt vielen Haushalten weniger finanzieller Spielraum. Unerwartete Ausgaben, etwa für eine Reparatur oder eine Nachzahlung, können dann ausreichen, um das Budget aus dem Gleichgewicht zu bringen. Die Schufa beobachtet nach eigenen Angaben seit dem Inflationsschub der Jahre 2021 bis 2023 vermehrt erstmalige finanzielle Engpässe.
Auch die schwache Konjunktur kann die finanzielle Lage belasten, beispielsweise wenn Einkommen wegfallen oder unsicher werden. Wer in Zahlungsschwierigkeiten gerät, hat deshalb in vielen Fällen nicht über seine Verhältnisse gelebt. Häufig steht am Anfang ein Einschnitt im Leben, den Betroffene kaum beeinflussen können. Das zeigt auch die Überschuldungsstatistik des Statistischen Bundesamts: Bei Menschen, die 2025 eine Schuldnerberatung aufsuchten, waren Erkrankung, Sucht oder Unfall mit 18 Prozent der häufigste Hauptauslöser der Überschuldung, gefolgt von Arbeitslosigkeit mit rund 17 Prozent. Eine längere Krankheit kann das Einkommen etwa durch den Wechsel ins Krankengeld deutlich senken und zugleich zusätzliche Kosten verursachen. Wer dann noch mehrere Ratenverträge oder Kredite bedient, hat häufig zusätzliche feste Verpflichtungen. Schon kleinere Veränderungen können dazu führen, dass Rechnungen nicht mehr pünktlich bezahlt werden.“
Was können Betroffene tun, wenn das Geld nicht mehr reicht und erste Rechnungen offenbleiben?
„Der erste Schritt ist ein ehrlicher Kassensturz. Alle Einnahmen und Ausgaben sollten erfasst werden – vom Lebensmitteleinkauf über Abonnements bis zu Versicherungen, Stromkosten und Kreditraten. Ein Haushaltsbuch oder ein Budgetplan hilft dabei, einen Überblick zu gewinnen und mögliche Einsparpotenziale zu erkennen. Unnötige Ausgaben, teure Verträge oder nicht mehr benötigte Abonnements lassen sich so gezielt überprüfen. Reichen die Einnahmen nicht für alle Rechnungen, müssen Betroffene Prioritäten setzen. Miete und Energiekosten sollten Vorrang haben, weil Mietrückstände im schlimmsten Fall die Wohnung und erhebliche Zahlungsrückstände bei Strom oder Gas die Versorgung gefährden können. Wer absehen kann, dass eine Zahlung nicht rechtzeitig möglich ist, sollte frühzeitig mit Vermieterinnen und Vermieter oder den jeweiligen Energielieferanten Kontakt aufnehmen und nach einer tragfähigen Lösung suchen.
Auch bei Mahnungen und Inkassoschreiben gilt: Ruhe bewahren und die Forderung sorgfältig prüfen. Nicht jede geltend gemachte Forderung oder Gebühr ist automatisch berechtigt. Wer Zweifel hat, sollte sich beraten lassen, bevor bezahlt oder eine Ratenzahlungsvereinbarung unterschrieben wird. Unberechtigte Abbuchungen vom Konto sollten ebenfalls schnell beanstandet werden.“
Wie lassen sich Schuldenfallen vermeiden und wo gibt es frühzeitig Hilfe?
„Entscheidend ist, die eigenen finanziellen Verpflichtungen im Blick zu behalten. Ratenkäufe, Kleinkredite und aufgeschobene Zahlungen können das Budget belasten. Das gilt vor allem, wenn mehrere Zahlungsverpflichtungen parallel laufen. Vor einem Kauf auf Raten sollten Verbraucherinnen und Verbraucher deshalb prüfen, ob die zusätzlichen Monatsbeträge auch dann noch bezahlbar sind, wenn unerwartete Ausgaben hinzukommen. Wer bereits Schwierigkeiten hat, sollte möglichst keine weiteren Kredite aufnehmen, um alte Rechnungen zu begleichen.
Ein Warnsignal ist, wenn sich unbezahlte Rechnungen häufen, das Konto regelmäßig überzogen wird oder Geld für Miete und Strom fehlt. Dann ist es sinnvoll, eine amtlich anerkannte Schuldnerberatung aufzusuchen. Sie hilft dabei, die finanzielle Situation zu ordnen, einen Überblick über die Forderungen zu gewinnen und gemeinsam Lösungen zu entwickeln. Finanzielle Probleme können jeden Menschen treffen. Eine Beratung ist kein Eingeständnis persönlichen Versagens. Je früher Betroffene Unterstützung suchen, desto größer ist die Chance, die finanzielle Schieflage zu bewältigen, bevor sich die Probleme weiter verschärfen. Die Verbraucherzentrale NRW bietet in 13 Städten kostenfreie Schuldner- und Verbraucherinsolvenzberatung an. Die Beratung reicht von einer Bestandsaufnahme der Haushaltsfinanzen über einen Plan zur Schuldenregulierung bis zur Unterstützung bei der Einigung mit den Gläubigern.“
- Redaktion
- Kontakt
…knipst oft Fotos in Schräglage, um die Lokalnachrichten aus dem Kreis Mettmann zu bebildern und nennt das dann „Fotokunst“. Spezialgebiete sind Rechtsthemen, Internet, Technik und Unterhaltung. Er ist mit der Kamera oft in Neviges unterwegs. Spielt Brettspiele und Videogames.
Motto: „Online ist für alles Platz“
Mag: Spiele| ÖPNV | Wetter | Natur
Sie möchten wöchentlich den Gruß aus der Redaktion erhalten? Abonnieren Sie unseren Newsletter: Kostenlos dabei sein.