Düsseldorf. Ratenkredite, Dispokredite oder Kauf auf Rechnung: Ab dem 20. November 2026 gelten in Deutschland neue Regeln für Verbraucherkredite. Darauf weist die Verbraucherzentrale NRW hin.
Die Reform setzt eine EU-Richtlinie um und soll den Schutz bei vielen Kreditgeschäften stärken. Künftig fallen auch zahlreiche zinsfreie Finanzierungen und Ratenkäufe im Internet unter das Verbraucherkreditrecht.
„Die neuen Vorgaben erweitern grundsätzlich den Schutz für Verbraucherinnen und Verbraucher bei der Kreditaufnahme. Nicht alle Regeln sind aber so klar gefasst, um in jeder Situation wirksam zu schützen. Der fehlende schriftliche Abschluss, der auch für klassische Ratenkredite gilt, ist kontraproduktiv. Damit fällt eine wichtige Hürde weg, die übereilte Kreditentscheidungen verhindern kann“, sagt Marcus Köster, Jurist der Verbraucherzentrale NRW. Er erklärt nachfolgend, was sich nun ändert:
Auch kleine und zinsfreie Kredite sind jetzt geschützt
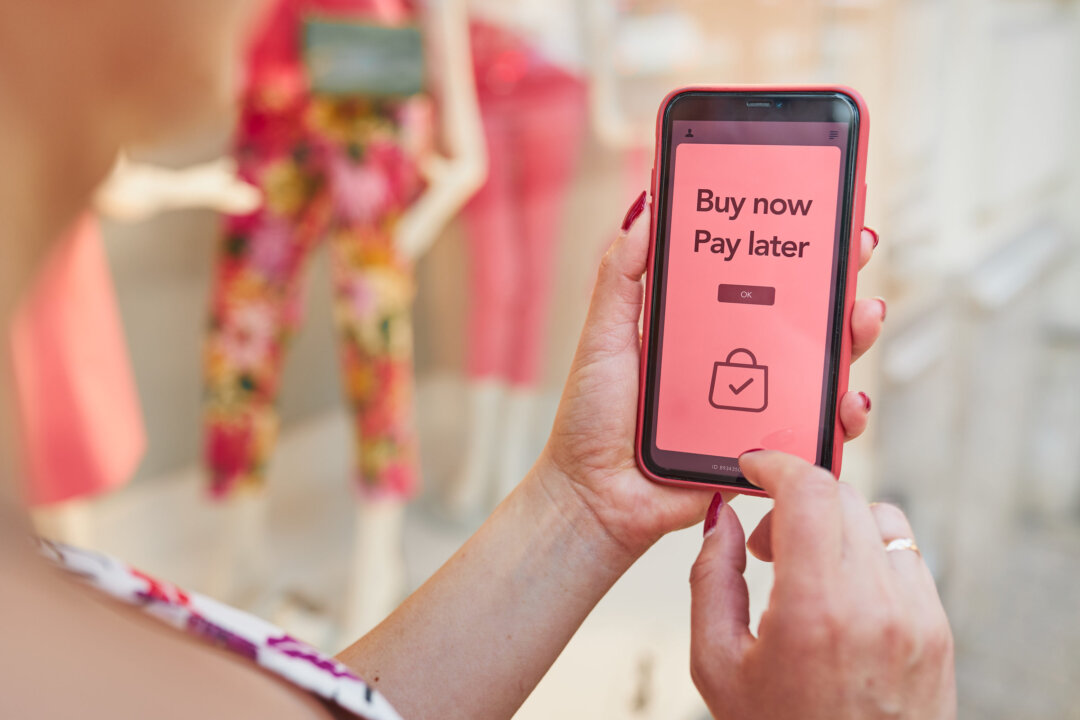
Die neuen Vorgaben gelten für deutlich mehr Kreditangebote als bisher. Künftig fallen auch Kredite unter 200 Euro, Kredite mit Laufzeiten von bis zu drei Monaten und viele zinsfreie Finanzierungen unter die erweiterten Schutzregeln. Dazu zählen beispielsweise zahlreiche Ratenzahlungsangebote im Internet, die unter dem Begriff „Buy now, pay later“ bekannt sind. Ausgenommen bleiben bestimmte kostenlose Zahlungsaufschübe, die Händler direkt und ohne Vermittlung durch einen Kreditgeber anbieten (Kauf auf Rechnung). Für kleine und mittlere Unternehmen gilt dabei eine Frist von bis zu 50 Tagen, für große Unternehmen von bis zu 14 Tagen. Für bereits bestehende Kreditverträge gelten grundsätzlich weiterhin die bisherigen Vorschriften. Bei unbefristeten Krediten wie dem Dispokredit können allerdings einzelne neue Informationspflichten auch für bestehende Verträge relevant werden.
Kreditvertrag auch ohne Unterschrift
Kreditverträge müssen künftig nicht mehr schriftlich mit einer Unterschrift abgeschlossen werden. Die Textform, zum Beispiel per E-Mail oder App, reicht aus. Das erleichtert den digitalen Vertragsabschluss, senkt aber zugleich eine wichtige Hürde gegen übereilte Kreditentscheidungen.
Widerruf zeitlich begrenzt
Das Widerrufsrecht bleibt grundsätzlich bei 14 Tagen. Fehlen bestimmte Pflichtangaben, kann sich die Widerrufsfrist verlängern. Nach bisheriger Rechtslage konnte sich das Widerrufsrecht dadurch unter Umständen über viele Jahre hinziehen. Nach den neuen Regeln endet sie jedoch – bis auf wenige Ausnahmen – spätestens ein Jahr und 14 Tage nach Vertragsabschluss. Für Verträge, die vor dem 20. November 2026 geschlossen wurden, gelten weiterhin die bisherigen Vorschriften.
Regelungen für die Beratung
Kreditgeber müssen künftig klar angeben, ob sie eine Beratung anbieten. Eine allgemeine Pflicht zur Beratung gibt es nicht. Entscheidet sich ein Anbieter dafür, muss er die persönlichen Bedürfnisse, die finanzielle Situation und die Ziele der Verbraucher berücksichtigen. Die Empfehlung muss im Interesse der Kunden liegen. Ist eine Beratung ungeeignet und entsteht dadurch ein Schaden, können daraus unter Umständen Schadensersatzansprüche entstehen.
Kredit nicht an weitere Produkte koppeln
Die Bank darf den Kredit grundsätzlich nicht davon abhängig machen, dass Verbraucher:innen weitere Finanzprodukte abschließen. Dazu zählen etwa Bausparverträge oder Versicherungen. Man kann sie aber weiterhin freiwillig zusätzlich abschließen. Eine Restschuldversicherung darf weiterhin nicht direkt zusammen mit dem Kredit verkauft werden. Es lohnt sich daher zu prüfen, ob eine angebotene Zusatzleistung notwendig ist und welche Kosten damit verbunden sind.
Wann Kreditverträge nichtig sind
Für Verbraucherkredite gelten künftig ausdrücklich festgelegte Grenzen für überhöhte Zinsen. Ein Kreditvertrag ist in der Regel unwirksam, wenn der vereinbarte effektive Jahreszins mindestens doppelt so hoch ist wie der marktübliche Zinssatz für vergleichbare Kredite oder ihn um mindestens zwölf Prozentpunkte übersteigt. Sollte das zutreffen, gilt das auch für Sicherheiten, die für den Kredit vereinbart wurden, wie zum Beispiel die Abtretung des Arbeitslohns.
Verbraucher müssen dann nicht nur den überhöhten Zins, sondern auch den Kreditvertrag selbst nicht akzeptieren. Ob ein Zins zu hoch ist, lässt sich im Einzelfall oft nur mit fachlicher Hilfe klären.
Bessere Prüfung der Kreditwürdigkeit
Ob Personen mit einem Kreditvertrag die Raten des jeweiligen Kredits zahlen können, prüft der Kreditgeber künftig umfassender. Das gilt grundsätzlich auch für Kleinkredite und viele Angebote zum späteren Bezahlen. Dafür berücksichtigen Banken oder andere Kreditgeber unter anderem Einkommen, Ausgaben und weitere Zahlungsverpflichtungen. Das erlaubt jedoch nicht automatisch den Blick auf Kontoumsätze. Dafür benötigen Darlehensgeber die ausdrückliche Zustimmung der betroffenen Person.
Verbraucher sollten daher genau prüfen, welche Konten und Daten sie für einen solchen Zugriff freigeben. Lehnt der Kreditgeber einen Kredit ab, muss er Betroffene sofort informieren und bei mangelnder Kreditwürdigkeit Schuldnerberatungsstellen nennen, die gut erreichbar sind.
Strengere Grenzen für Bonität und Scoring
Auch für die Bewertung der Kreditwürdigkeit gelten neue Vorgaben. Kreditgeber und Auskunfteien dürfen dafür keine besonders sensiblen persönlichen Daten mehr verwenden. Dazu zählen beispielsweise Angaben zur Gesundheit, Religion oder politische Überzeugung. Auch Informationen aus sozialen Netzwerken sind generell verboten. Das betrifft auch das sogenannte Scoring. Beim Scoring berechnen Darlehensgeber oder Auskunfteien wie die Schufa anhand gespeicherter Daten einen Wahrscheinlichkeitswert. Dieser soll einschätzen, wie wahrscheinlich es ist, dass eine Person ihren Zahlungsverpflichtungen nachkommt. Der Score kann beispielsweise beeinflussen, ob ein Kreditantrag angenommen wird.
Wird ein Kreditantrag maßgeblich wegen einer automatischen Bewertung abgelehnt, muss das der Darlehensgeber künftig mitteilen. Zudem gibt es eine neue Informationspflicht für Auskunfteien: Wird ein Zahlungsrückstand bei der Rückzahlung eines Verbraucherdarlehens in einer Datenbank einer Auskunftei eingetragen, muss diese die betroffene Person innerhalb von 30 Tagen über den Eintrag und ihre Datenschutzrechte informieren.
Tipps zu Darlehen und finanzierten Käufen
- Raten im Blick behalten: Wer mehrere Finanzierungen parallel nutzt, sollte alle Raten und Fälligkeitstermine im Blick behalten. Auch kleine Beträge können sich schnell zu einer hohen monatlichen Belastung summieren.
- Angaben sorgfältig machen: Bei einem Kreditantrag sollten Einkommen, Ausgaben und bestehende Verpflichtungen vollständig und wahrheitsgemäß angegeben werden. Die Prüfung der Kreditwürdigkeit schützt vor Überschuldung.
- Zusatzprodukte prüfen: Versicherungen und andere Zusatzangebote sind nicht automatisch sinnvoll. Vor dem Abschluss sollten Verbraucher Kosten und Nutzen abwägen.
- Ablehnung prüfen: Wurde ein Kredit wegen eines Scores einer Auskunftei verwehrt, lässt sich dort eine Auskunft über die verwendeten Daten und deren Bewertung anfordern.
- Frühzeitig Hilfe suchen: Wenn absehbar ist, dass Kreditraten nicht mehr bezahlt werden können, ist es sinnvoll, sich frühzeitig an eine anerkannte Schuldnerberatung der Verbraucherzentrale NRW zu wenden.
- Redaktion
- Kontakt
…knipst oft Fotos in Schräglage, um die Lokalnachrichten aus dem Kreis Mettmann zu bebildern und nennt das dann „Fotokunst“. Spezialgebiete sind Rechtsthemen, Internet, Technik und Unterhaltung. Er ist mit der Kamera oft in Velbert unterwegs. Spielt Brettspiele und Videogames.
Motto: „Online ist für alles Platz“
Mag: Spiele| ÖPNV | Wetter | Natur
Sie möchten wöchentlich den Gruß aus der Redaktion erhalten? Abonnieren Sie unseren Newsletter: Kostenlos dabei sein.